Cẩm nang Tài chính & Đầu tư cá nhân: Xây dựng nền tảng vững chắc cho tương lai
Hiểu đúng về Tài chính cá nhân và Đầu tư
Tài chính và đầu tư cá nhân là hai khái niệm song hành nhưng thường bị nhầm lẫn. Quản lý tài chính cá nhân tập trung vào việc thu nhập, chi tiêu, tiết kiệm và bảo vệ nguồn vốn hiện có. Trong khi đó, đầu tư là quá trình phân bổ nguồn vốn vào các tài sản khác nhau với kỳ vọng sinh lời trong trung và dài hạn. Để đạt được sự thịnh vượng bền vững, mỗi cá nhân cần nắm vững nền tảng tài chính trước khi bước chân vào thị trường đầu tư.
Trong phạm vi bài viết này, chúng ta sẽ cùng phân tích các nguyên tắc cốt lõi giúp xây dựng một chiến lược tài chính lành mạnh, đồng thời phân biệt rõ giữa việc phân tích dữ liệu thực tế và việc chạy theo các sự kiện biến động ngắn hạn trên thị trường.
Xây dựng quỹ dự phòng và quản trị rủi ro
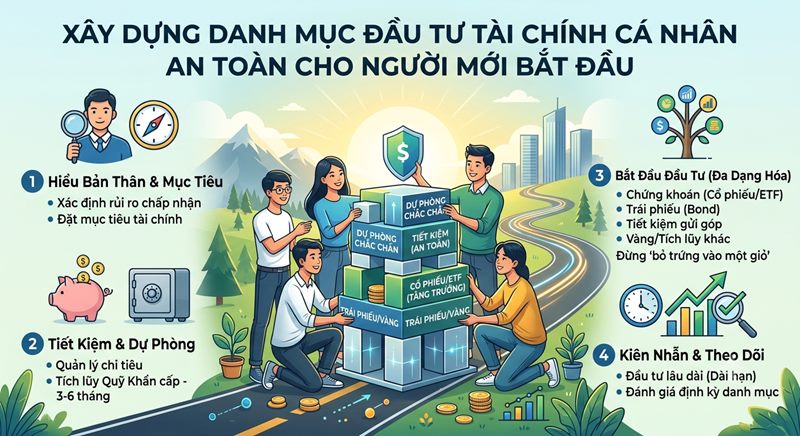
Trước khi bắt đầu bất kỳ danh mục đầu tư nào, việc thiết lập một quỹ dự phòng khẩn cấp là bước không thể bỏ qua. Quỹ này thường tương đương với từ 3 đến 6 tháng chi phí sinh hoạt cơ bản của bạn hoặc gia đình. Mục đích chính của quỹ dự phòng là bảo vệ bạn trước các rủi ro bất ngờ như mất việc, bệnh tật hoặc các biến cố tài chính đột xuất mà không buộc phải bán tháo tài sản đầu tư với giá bất lợi.
- Xác định rõ chi phí cố định: Liệt kê toàn bộ các khoản chi tiêu thiết yếu hàng tháng như nhà ở, ăn uống, điện nước và bảo hiểm.
- Tách biệt tài khoản: Luôn để quỹ dự phòng ở các kênh có tính thanh khoản cao, dễ dàng rút ra khi cần thiết nhưng không nên dùng chung với tài khoản chi tiêu hàng ngày.
- Đánh giá rủi ro cá nhân: Mỗi người sẽ có mức độ chịu đựng rủi ro khác nhau tùy thuộc vào độ tuổi, thu nhập và trách nhiệm gia đình.
Phân tích thị trường và nguyên tắc phân bổ tài sản
Đầu tư đòi hỏi sự kiên nhẫn và phương pháp luận rõ ràng, tránh việc ra quyết định dựa trên cảm xúc hoặc tin đồn chưa được kiểm chứng. Dưới đây là một ví dụ minh họa về cách phân bổ tài sản (giả định mang tính chất tham khảo cho việc học tập): một nhà đầu tư có thể chia danh mục thành ba phần gồm tiết kiệm an toàn, tài sản tạo thu nhập cố định và tài sản tăng trưởng cao. Tuy nhiên, việc áp dụng thực tế cần dựa trên nguồn lực và mục tiêu riêng của từng người.
Cần lưu ý phân biệt giữa phân tích dựa trên dữ liệu nền tảng (như sức khỏe tài chính của doanh nghiệp, chu kỳ kinh tế) và phản ứng theo sự kiện ngắn hạn (như tâm lý đám đông, tin tức lan truyền trên mạng xã hội). Sự thiếu hụt dữ liệu minh bạch đôi khi là một giới hạn lớn, đòi hỏi nhà đầu tư phải cẩn trọng kiểm chứng thông tin từ nhiều nguồn chính thống trước khi xuống tiền.
Kết luận và định hướng hành động
Tài chính và đầu tư cá nhân là một hành trình dài hạn đòi hỏi sự kỷ luật, học hỏi liên tục và kiên định với mục tiêu đã đề ra. Hãy bắt đầu từ việc lập kế hoạch chi tiêu chi tiết, xây dựng quỹ dự phòng vững chắc và từng bước tìm hiểu kiến thức đầu tư một cách bài bản. Hãy chia sẻ quan điểm của bạn bên dưới hoặc bắt đầu lên kế hoạch tài chính cho riêng mình ngay hôm nay để làm chủ tương lai kinh tế của bạn.
Nội dung kiến thức được AI hỗ trợ biên soạn; không thay thế tư vấn chuyên môn. Các thông tin phụ thuộc thời điểm cần được kiểm chứng trước khi áp dụng.

Bình luận
0