Phương pháp đánh giá sức khỏe dòng tiền cá nhân và quy trình thiết lập kế hoạch tài chính dài hạn bền vững
Tầm quan trọng của việc đánh giá sức khỏe dòng tiền cá nhân
Dòng tiền cá nhân được ví như huyết mạch của một cơ thể sống. Trong tài chính cá nhân, việc kiểm soát và thấu hiểu cách tiền bạc di chuyển ra vào tài khoản là bước đầu tiên để đạt được sự độc lập và an tâm. Nhiều người thường chỉ tập trung vào tổng thu nhập hàng tháng mà bỏ quên đi tốc độ tiêu thụ cũng như tính thanh khoản của các khoản tài sản hiện có. Một đánh giá toàn diện về sức khỏe dòng tiền giúp chúng ta nhìn nhận rõ ràng năng lực tài chính thực tế của bản thân thay vì chỉ dựa vào những con số mang tính cảm tính.
Để bắt đầu quá trình này, việc phân loại các nguồn thu nhập và khoản chi là điều bắt buộc. Thu nhập có thể được chia thành thu nhập chủ động từ công việc chính và thu nhập thụ động từ đầu tư hoặc kinh doanh phụ. Trong khi đó, chi phí cần được tách biệt rõ ràng giữa chi phí cố định (như nhà cửa, bảo hiểm, điện nước) và chi phí biến đổi (như giải trí, mua sắm, ăn uống). Sự phân tách này tạo ra cơ sở dữ liệu minh họa để thực hiện các bước phân tích chuyên sâu hơn ở phần tiếp theo.
Các chỉ số cốt lõi trong phân tích tài chính cá nhân
Khi đã có bức tranh tổng quan về thu chi, việc áp dụng các chỉ số đo lường chuẩn mực sẽ giúp đánh giá chính xác mức độ an toàn tài chính. Dưới đây là những chỉ số cơ bản mà mỗi cá nhân nên tự tính toán và theo dõi định kỳ hàng quý hoặc hàng năm:
- Tỷ lệ tiết kiệm trên thu nhập: Đo lường khả năng tích lũy của bạn dựa trên tổng số tiền để dành được so với tổng thu nhập thực nhận trong cùng kỳ.
- Hệ số khả năng chi trả quỹ khẩn cấp: Xác định số tháng bạn có thể duy trì mức sống hiện tại nếu nguồn thu nhập chính đột ngột bị gián đoạn.
- Tỷ lệ nợ trên thu nhập: Giúp kiểm soát mức độ gánh nặng từ các khoản vay tiêu dùng hoặc vay mua tài sản lớn, đảm bảo dòng tiền không bị nghẽn mạch.
Lưu ý minh họa: Giả sử một cá nhân có thu nhập mười triệu đồng mỗi tháng và chi phí thiết yếu chiếm bảy triệu đồng, tỷ lệ tiết kiệm ba triệu đồng tương đương ba mươi phần trăm sẽ phản ánh một trạng thái tài chính ở mức khá tốt theo các nguyên lý quản trị dòng tiền phổ biến.
Quy trình thiết lập kế hoạch tài chính dài hạn
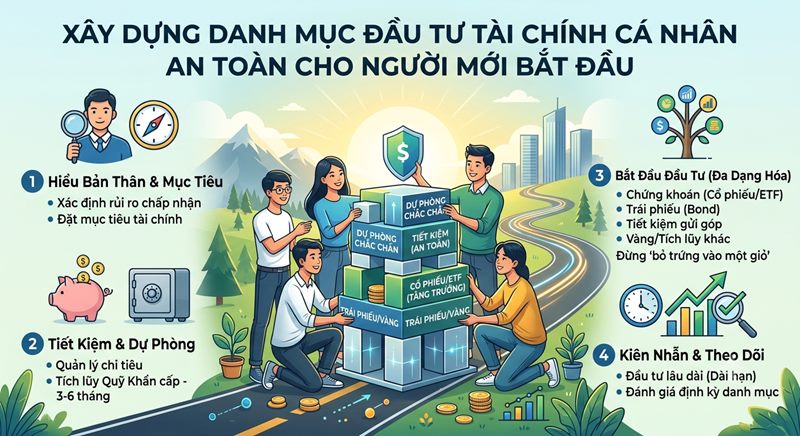
Xây dựng kế hoạch dài hạn đòi hỏi sự kiên nhẫn và tầm nhìn chiến lược. Thay vì đặt ra những mục tiêu quá tầm với, quy trình này nên được chia nhỏ thành các mốc thời gian cụ thể. Bước đầu tiên là xác định rõ các ưu tiên cuộc sống như mua nhà, lập gia đình, học tập nâng cao hay chuẩn bị cho giai đoạn nghỉ hưu. Mỗi mục tiêu sẽ tương ứng với một chiến lược phân bổ nguồn lực khác nhau.
Tiếp theo, việc thiết lập kỷ luật tự động hóa trong quản lý tài chính đóng vai trò quyết định. Thay vì đợi tiêu xài xong mới tiết kiệm phần còn lại, nguyên tắc tối ưu là trích lập ngay các khoản quỹ mục tiêu ngay khi nhận được thu nhập. Phương pháp này loại bỏ yếu tố cảm xúc và sự trì hoãn khỏi quá trình tích lũy. Bên cạnh đó, việc định kỳ rà soát lại danh mục tài sản và điều chỉnh kế hoạch dựa trên những thay đổi của hoàn cảnh sống là điều không thể thiếu để duy trì sự thích ứng.
Giới hạn cần lưu ý khi áp dụng
Mặc dù các mô hình và công thức quản lý tài chính mang lại khung định hướng rõ ràng, mỗi cá nhân đều sở hữu một hoàn cảnh, khẩu vị rủi ro và mục tiêu sống hoàn toàn khác biệt. Do đó, việc sao chép cứng nhắc các công thức từ người khác mà không thông qua quá trình thử nghiệm và tinh chỉnh có thể dẫn đến sự kém hiệu quả. Việc tự kiểm chứng thông qua các bảng biểu theo dõi chi tiêu cá nhân trong ít nhất ba đến sáu tháng là khoảng thời gian tối thiểu để tìm ra công thức phù hợp nhất với bản thân.
Hãy bắt đầu hành trình kiểm soát tài chính của bạn ngay hôm nay bằng cách ghi chép lại mọi khoản thu chi nhỏ nhất và lên lịch đánh giá dòng tiền vào cuối mỗi tháng. Sự thay đổi nhỏ trong tư duy quản lý hôm nay sẽ tạo ra biên độ an toàn lớn cho tương lai của bạn.
Bình luận
0