Xây Dựng Quỹ Dự Phòng Tài Chính Cá Nhân: Hướng Dẫn Thực Tế Cho Người Mới Bắt Đầu
Tầm quan trọng của quỹ dự phòng tài chính cá nhân
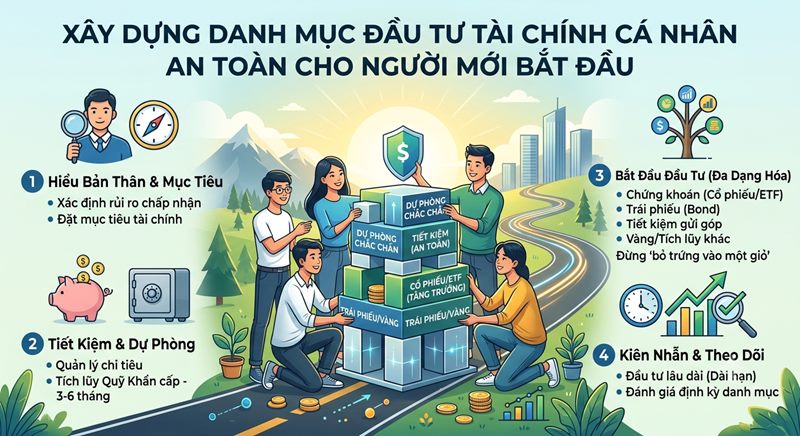
Trong hành trình quản lý tài chính cá nhân, việc xây dựng một quỹ dự phòng thường là bước đầu tiên bị bỏ qua hoặc xem nhẹ. Nhiều người thường vội vã dồn tiền vào các kênh đầu tư sinh lời với mong muốn gia tăng tài sản nhanh chóng. Tuy nhiên, không có một chiến lược đầu tư nào có thể bền vững nếu thiếu đi tấm khiên bảo vệ là quỹ dự phòng.
Quỹ dự phòng không đơn thuần là khoản tiền tiết kiệm thông thường, mà là nguồn lực tài chính được tách bạch hoàn toàn, chỉ được sử dụng cho các tình huống khẩn cấp như mất việc làm, vấn đề sức khỏe bất ngờ hoặc sửa chữa tài sản lớn. Việc phân biệt rõ ràng giữa tiền đầu tư và tiền dự phòng giúp bạn tránh được tình trạng phải bán tháo tài sản lỗ vốn khi gặp rủi ro.
Các bước xây dựng quỹ dự phòng hiệu quả
Để bắt đầu xây dựng quỹ dự phòng một cách khoa học, bạn có thể áp dụng quy trình từng bước dưới đây:
- Xác định mức chi phí sinh hoạt thiết yếu hàng tháng: Liệt kê tất cả các khoản chi tiêu bắt buộc như tiền nhà, điện nước, ăn uống, bảo hiểm và trả nợ (nếu có). Lưu ý chỉ tính chi phí sinh hoạt tối thiểu, loại bỏ các khoản giải trí hoặc mua sắm xa xỉ.
- Quyết định quy mô quỹ dự phòng: Thông thường, các chuyên gia khuyến nghị quỹ dự phòng nên đủ chi trả từ 3 đến 6 tháng chi phí sinh hoạt. Ví dụ minh họa: Nếu chi phí thiết yếu của bạn là 10 triệu đồng mỗi tháng, quy mô quỹ dự phòng nên dao động từ 30 đến 60 triệu đồng.
- Lựa chọn nơi lưu trữ phù hợp: Tiền trong quỹ dự phòng cần đảm bảo tính thanh khoản cao và an toàn tuyệt đối. Các hình thức như gửi tiết kiệm ngân hàng kỳ hạn ngắn hoặc tài khoản thanh toán linh hoạt là lựa chọn tối ưu, dù lợi nhuận không cao nhưng sẵn sàng rút ra bất cứ lúc nào.
Những sai lầm phổ biến khi quản lý quỹ dự phòng
Quá trình tích lũy và duy trì quỹ dự phòng đôi khi gặp phải một số rào cản tâm lý. Một trong những sai lầm phổ biến là sử dụng quỹ dự phòng cho các mục tiêu ngắn hạn như mua sắm điện thoại mới hay đi du lịch. Điều này làm mất đi bản chất bảo vệ của quỹ.
Bên cạnh đó, việc để tiền dự phòng mất giá do lạm phát cũng là vấn đề cần cân nhắc. Tuy nhiên, cần nhớ rằng mục tiêu cốt lõi của quỹ này là sự an toàn và tính thanh khoản, chứ không phải tối đa hóa lợi nhuận. Khi hoàn thành quỹ dự phòng, bạn mới nên phân bổ thặng dư tài chính sang các kênh đầu tư dài hạn hơn.
Lời kết và hành động tiếp theo
Xây dựng quỹ dự phòng tài chính cá nhân là một quá trình đòi hỏi sự kỷ luật và kiên nhẫn. Hãy bắt đầu ngay hôm nay bằng cách trích một phần nhỏ thu nhập hàng tháng vào tài khoản tiết kiệm riêng biệt. Khi có một nền tảng tài chính vững chắc, bạn sẽ tự tin hơn trong việc đưa ra các quyết định đầu tư và hướng tới sự độc lập tài chính lâu dài.




Bình luận
0